
Vous avez trouvé le logement, il reste à le financer. Faire le tour des banques prend du temps, et beaucoup d'acheteurs se tournent vers un courtier en crédit immobilier pour négocier à leur place. Reste à savoir combien il coûte, à quel moment on le paie, ce que l'on signe avec lui et comment éviter les mauvaises surprises. Ce guide répond à ces questions, textes officiels à l'appui.
Ce que vous allez retenir :
Un courtier en crédit est un intermédiaire dont l'immatriculation à l'Orias est obligatoire et vérifiable en ligne. Il ne peut percevoir de frais avant que les fonds prêtés soient effectivement versés. Ses honoraires s'ajoutent au coût de votre crédit : comparez-les avec le gain obtenu sur le taux et l'assurance, et faites tout préciser dans une convention écrite.
1. Ce que fait vraiment un courtier en crédit immobilier
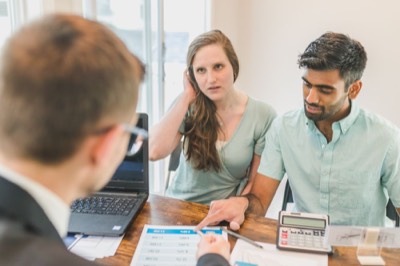
Le courtier monte votre dossier de financement, le présente à plusieurs établissements et négocie pour vous le taux, la durée, les frais de dossier, les garanties et souvent l'assurance emprunteur. Il connaît les critères de chaque banque et sait quelles pièces mettre en avant pour un profil atypique : indépendant, contrat récent, apport faible, revenus variables.
Ce qu'il ne fait pas : il ne décide pas à la place de la banque, il ne garantit pas l'obtention du prêt et il n'est pas un conseiller patrimonial. Il ne remplace pas non plus l'agent immobilier, qui intervient sur la vente du bien elle-même, ni le notaire.
2. Vérifier son statut avant de signer
Un courtier en crédit est un intermédiaire en opérations de banque. La page d'accueil de l'Orias, organisme qui tient le registre unique des intermédiaires en assurance, banque et finance (consultée le 15/10/2026), indique que l'immatriculation de ces intermédiaires sur ce registre est obligatoire, et que son site permet de vérifier qu'un intermédiaire est autorisé à distribuer des produits bancaires. Avant tout rendez-vous, cherchez le nom ou le numéro d'immatriculation du courtier sur le site de l'Orias : la vérification prend une minute.
Demandez aussi la convention de courtage, aussi appelée mandat de recherche de financement. Elle précise la mission, sa durée, le montant ou le mode de calcul des honoraires, et les cas où ils sont dus.
3. Combien coûte un courtier et quand le payer ?
La grille de prix btobjob (octobre 2026) donne deux repères :
| Mode de rémunération | Minimum | Médian | Maximum |
|---|---|---|---|
| Frais de courtage en pourcentage du montant emprunté | 0,5 % | 1 % | 2 % |
| Frais de courtage forfaitaires par dossier | 500 € | 2 000 € | 4 000 € |
Source : grille de prix btobjob, octobre 2026. Le montant varie selon le type de courtier (réseau en ligne ou cabinet indépendant), la complexité du dossier et le montant emprunté. Certains courtiers sont rémunérés uniquement par la banque qui accorde le prêt : demandez-le clairement. Les frais de dossier de la banque restent distincts et s'ajoutent.
Sur le moment du paiement, l'article L519-6 du Code monétaire et financier, dans sa version en vigueur au 15/10/2026 (Légifrance, consulté le 15/10/2026), interdit à toute personne qui concourt à l'obtention d'un prêt de percevoir une provision, une commission ou des frais de recherche avant le versement effectif des fonds prêtés. Un courtier qui exige un acompte à la signature du mandat ne respecte pas cette règle.
4. Offre de prêt : les délais à connaître
Le courtier vous accompagne jusqu'à l'offre de prêt, mais c'est vous qui l'acceptez. La fiche « Je veux obtenir un crédit immobilier » de Service-Public.fr (à jour au 5 avril 2024, consultée le 15/10/2026) indique un délai de réflexion de 10 jours calendaires, qui ne peut pas être réduit et commence le lendemain de la réception de l'offre : vous pouvez la retourner signée au prêteur dès le 11e jour. La banque doit maintenir les conditions de son offre pendant au moins 30 jours calendaires à compter de sa réception. La même fiche rappelle que la rémunération du courtier s'ajoute au coût de l'opération et que le taux annuel effectif global intègre les frais payés ou dus aux intermédiaires.
Prévoyez donc ces délais dans le calendrier convenu avec le vendeur pour la condition suspensive d'obtention de prêt, et transmettez vos pièces au courtier dès le début.
5. Les erreurs qui coûtent cher
- Signer un mandat exclusif sans le lire : la clause d'exclusivité peut prévoir une indemnité si vous obtenez votre prêt par un autre canal pendant sa durée.
- Comparer uniquement le taux : l'assurance emprunteur, les frais de garantie et les frais de dossier pèsent autant. Comparez le coût total et le taux annuel effectif global.
- Payer avant le déblocage des fonds : c'est interdit, comme rappelé plus haut.
- Cacher une information (crédit en cours, découvert récurrent) : la banque la découvrira et le dossier perdra du temps.
- Oublier les autres postes du projet : diagnostics, travaux, déménagement. Faites établir les devis de travaux tôt si vous comptez les financer avec le prêt.
Pro ou jober : à qui confier ce besoin ?
La recherche de financement relève exclusivement d'un professionnel immatriculé : un courtier immobilier ou votre banque directement. Pour le bien lui-même, les diagnostics immobiliers sont réalisés par un diagnostiqueur, et si des travaux sont prévus, un courtier en travaux peut vous aider à obtenir des devis comparables à joindre au dossier de prêt.
Un jober, particulier qui propose ses services, ne peut pas intervenir dans votre financement. Il peut en revanche vous aider une fois l'achat conclu : cartons, petit déménagement, montage de meubles.
Questions fréquentes
Un courtier en crédit est-il obligatoire pour acheter ?
Non. Vous pouvez négocier directement avec les banques. Le courtier fait gagner du temps et peut obtenir de meilleures conditions, surtout pour un profil atypique, mais ce n'est jamais une obligation.
Comment vérifier qu'un courtier est en règle ?
Recherchez son nom ou son numéro d'immatriculation sur le site de l'Orias, qui tient le registre unique des intermédiaires. L'immatriculation y est obligatoire pour exercer.
Quand dois-je payer les honoraires du courtier ?
Pas avant le versement effectif des fonds prêtés : la loi interdit de percevoir des frais avant cette étape. La convention de courtage doit préciser le montant et le moment du paiement.
Que se passe-t-il si aucune banque n'accepte mon dossier ?
Si aucun prêt n'est versé, aucune somme ne peut vous être réclamée au titre de la recherche de financement. Lisez tout de même la convention pour connaître sa durée et ses conditions de fin.
Le courtier peut-il aussi négocier l'assurance emprunteur ?
Oui, beaucoup le proposent. Comparez alors le coût total de l'assurance sur la durée du prêt, pas seulement la mensualité.
Combien de temps faut-il pour obtenir une offre de prêt ?
Cela dépend de la banque et de la complétude du dossier. Une fois l'offre reçue, comptez au minimum le délai de réflexion de 10 jours avant de pouvoir l'accepter.
Le courtier est-il payé par la banque ou par moi ?
Les deux sont possibles, et parfois les deux à la fois. Demandez-lui par écrit qui le rémunère et combien, avant de signer quoi que ce soit.
Comment trouver un courtier immobilier près de chez moi sur btobjob.com ?
Déposez votre demande gratuitement en décrivant votre projet et votre calendrier. Les professionnels de votre secteur vous répondent et vous comparez leurs propositions, sans commission.
Courtier Immobilier : combien ça coûte, et à qui le confier ?
- Frais de courtage en crédit immobilier, en % du montant emprunté (valeur = pourcentage)0,50 – 2 €
- Frais de courtage forfaitaires (dossier de prêt immobilier)500 – 4 000 €
Tout sur le métier, les prix détaillés et les professionnels inscrits :
Déposer votre demande en un clic
Choisissez une thématique : la demande s'écrit toute seule, vous relisez et vous postez.